O governo do presidente Luiz Inácio Lula da Silva (PT) enfrenta novos questionamentos sobre os rumos da política econômica após a divulgação de uma proposta que prevê reduzir significativamente os juros básicos do Brasil. A iniciativa, apresentada pelo economista André Lara Resende, um dos formuladores do Plano Real, estabelece a possibilidade de diminuir a taxa Selic dos atuais 13,75% para aproximadamente 7,5% ao ano em um período de 12 meses. A proposta ganhou repercussão depois que informações sobre uma possível aproximação entre o economista e integrantes do governo começaram a circular em Brasília. O assunto também provocou comparações com decisões econômicas adotadas durante a administração da ex-presidente Dilma Rousseff, que enfrentou uma grave recessão antes de ser afastada do cargo em agosto de 2016. Em artigo publicado pelo Jornal da Cidade Online, o jornalista Emílio Kerber Filho levantou questionamentos sobre os riscos de repetir estratégias econômicas consideradas problemáticas no passado. Entretanto, o Ministério da Fazenda negou que esteja discutindo a adoção da proposta. Portanto, embora o debate tenha provocado preocupação entre analistas e investidores, não existe confirmação de que Lula tenha determinado mudanças no modelo de definição da taxa básica de juros.
André Lara Resende possui uma trajetória relevante na história econômica brasileira, especialmente por sua participação na elaboração do Plano Real, responsável por estabilizar a moeda e controlar a hiperinflação em 1994. O economista também esteve envolvido em discussões sobre políticas de estabilização durante os anos 1980, período marcado por sucessivas tentativas de enfrentar a alta descontrolada dos preços. Entre os planos implementados naquela época estavam o Cruzado, o Bresser e o Verão, que utilizaram diferentes instrumentos para tentar interromper o processo inflacionário. A atual proposta de Lara Resende, entretanto, possui características distintas daquelas experiências. Sua principal argumentação é que os juros elevados contribuem para ampliar o custo da dívida pública brasileira e podem, em determinadas condições, produzir efeitos contrários aos pretendidos no combate à inflação. Para enfrentar essa situação, o economista defende uma reorganização da relação entre as políticas fiscal e monetária, incluindo a criação de um Conselho Fiscal e Monetário Nacional. A estrutura seria responsável por estabelecer parâmetros de médio prazo para a condução da economia, permitindo uma redução mais acelerada da Selic. A proposta também considera a utilização das reservas internacionais para enfrentar eventuais pressões cambiais durante a transição. Seus defensores argumentam que juros menores poderiam aliviar os custos financeiros do governo, estimular investimentos e favorecer a atividade econômica.
A possibilidade de mudanças dessa dimensão provocou reações porque parte dos especialistas considera que uma redução acelerada dos juros poderia comprometer o controle da inflação e aumentar a instabilidade financeira. Atualmente, a política monetária brasileira é conduzida pelo Banco Central, instituição que possui autonomia estabelecida pela Lei Complementar nº 179, de 2021. As decisões sobre a taxa Selic são tomadas pelo Comitê de Política Monetária (Copom), que considera indicadores de inflação, atividade econômica, expectativas do mercado e outros fatores relevantes. Na quarta-feira (4 de novembro), o colegiado decidiu manter os juros em 13,75% ao ano, interrompendo uma sequência de cinco reduções consecutivas iniciada em março. A decisão ocorreu em meio à elevação das incertezas econômicas após as eleições presidenciais e à preocupação com a situação das contas públicas. O Banco Central destacou a necessidade de cautela diante das expectativas inflacionárias mais elevadas e dos riscos associados ao cenário doméstico e internacional. Nesse contexto, uma proposta que estabelece a redução da Selic para 7,5% em apenas um ano representa uma mudança significativa em relação à estratégia atualmente adotada. Economistas contrários à iniciativa alertam que juros artificialmente reduzidos poderiam estimular a saída de capitais, pressionar o dólar e aumentar os preços de produtos importados, dificultando o controle da inflação.
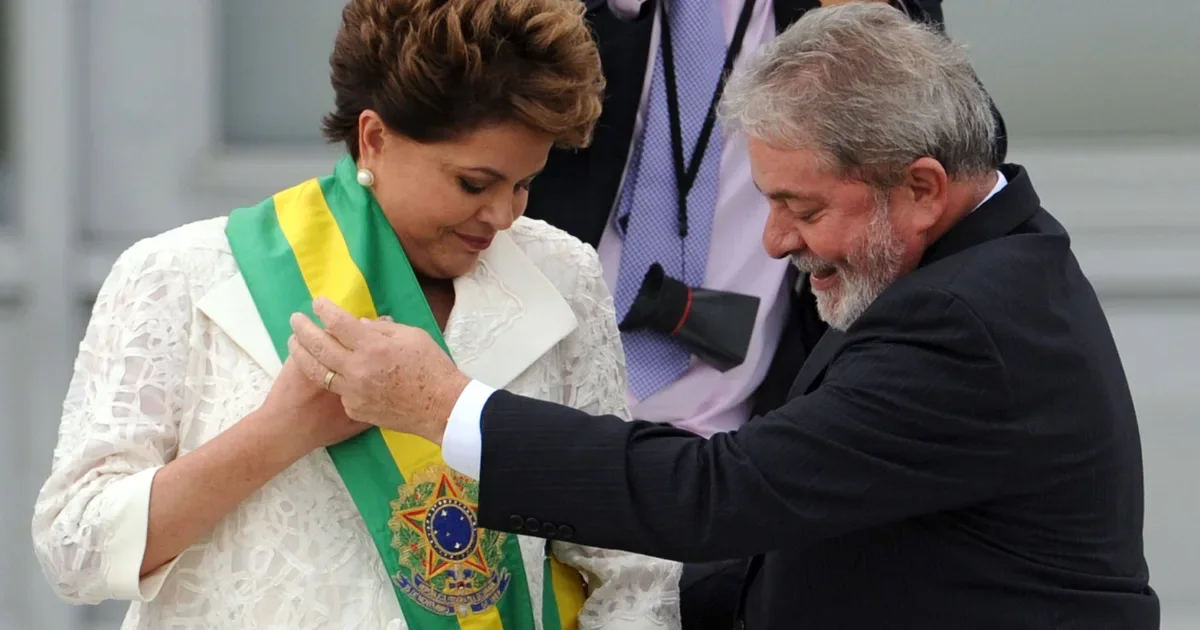
A discussão também trouxe novamente ao debate a experiência econômica do governo Dilma Rousseff. Entre 2011 e 2012, o Banco Central promoveu uma sequência de reduções da Selic, que passou de 12,5% para 7,25% ao ano. A estratégia foi acompanhada por medidas de estímulo ao consumo, expansão do crédito e maior participação do Estado em determinados setores da economia. Nos anos seguintes, o Brasil enfrentou dificuldades fiscais, inflação elevada, perda de confiança de investidores e uma recessão de grandes proporções. Segundo dados consolidados do Instituto Brasileiro de Geografia e Estatística (IBGE), o Produto Interno Bruto brasileiro recuou 3,5% em 2015 e outros 3,3% em 2016. Entretanto, a crise não pode ser atribuída exclusivamente à redução dos juros, uma vez que envolveu diferentes fatores econômicos, políticos e internacionais. Também é fundamental esclarecer que Dilma não sofreu impeachment por ter reduzido a Selic. O processo que resultou em sua destituição, aprovado pelo Senado em 31 de agosto de 2016, esteve relacionado à edição de decretos de crédito suplementar sem autorização legislativa e a operações fiscais envolvendo o Plano Safra. Na ocasião, 61 senadores votaram favoravelmente à condenação e 20 foram contrários. Assim, a comparação entre os dois governos possui natureza econômica e política, não representando comprovação de que Lula esteja cometendo infrações semelhantes.
A repercussão da proposta de André Lara Resende levou o ministro da Fazenda, Dario Durigan, a esclarecer publicamente a posição do governo. Em declarações divulgadas em 1º de novembro, Durigan afirmou que a ideia de estabelecer limites para a taxa Selic não está sendo considerada pela equipe econômica. O ministro também negou que exista uma reunião agendada entre Lula e o economista para discutir a iniciativa. Segundo ele, o governo pretende trabalhar em um processo gradual de organização das contas públicas, respeitando os compromissos assumidos durante a campanha presidencial e preservando políticas destinadas à população de menor renda. A manifestação procurou afastar a interpretação de que o Palácio do Planalto estaria preparando uma intervenção imediata na condução da política monetária. Apesar disso, o debate sobre os juros permanece relevante porque o Brasil enfrenta dificuldades para equilibrar o crescimento econômico, o controle da inflação e a sustentabilidade da dívida pública. A manutenção de taxas elevadas encarece financiamentos para famílias e empresas, aumenta os custos de determinadas operações financeiras e influencia as despesas relacionadas à dívida governamental. Por outro lado, uma redução incompatível com as condições econômicas pode provocar aumento das expectativas inflacionárias e comprometer a credibilidade das instituições responsáveis pela estabilidade monetária. O desafio consiste em encontrar condições para uma diminuição sustentável dos juros, sem comprometer o poder de compra da população.
Com a reeleição de Lula e a preparação de seu quarto mandato presidencial, previsto para começar em janeiro de 2027, a política econômica deverá permanecer entre os principais assuntos acompanhados por investidores, empresários, trabalhadores e representantes do Congresso Nacional. A divulgação da proposta de André Lara Resende acrescentou uma nova perspectiva ao debate sobre o funcionamento do sistema monetário brasileiro, mas também reacendeu preocupações sobre experiências econômicas anteriores. Enquanto críticos defendem cautela para evitar desequilíbrios semelhantes aos observados durante o governo Dilma, especialistas favoráveis a mudanças argumentam que o modelo atual precisa ser reavaliado diante dos elevados custos financeiros impostos à economia. A decisão do Banco Central de manter a Selic em 13,75% demonstra que, neste momento, prevalece uma orientação de prudência na condução dos juros. Além disso, a negativa do Ministério da Fazenda indica que não existe uma decisão oficial de implementar o plano apresentado pelo economista. O cenário continuará dependendo das medidas fiscais anunciadas pelo governo, da evolução da inflação e das próximas decisões do Copom. A experiência brasileira demonstra que mudanças econômicas profundas exigem planejamento, avaliação de riscos e mecanismos capazes de preservar a estabilidade da moeda. Portanto, embora seja possível identificar semelhanças entre algumas discussões atuais e estratégias adotadas no passado, não há elementos suficientes para afirmar que o país esteja inevitavelmente caminhando para uma nova crise semelhante à enfrentada entre 2015 e 2016. O principal desafio do governo será demonstrar como pretende conciliar juros menores, crescimento econômico e responsabilidade fiscal, evitando que as incertezas comprometam a confiança na economia brasileira.